

O presidente da República, Luiz Inácio Lula da Silva, sancionou a Lei 15.504/26, que cria o Regime Especial de tributação para Serviços de Datacenter (Redata).
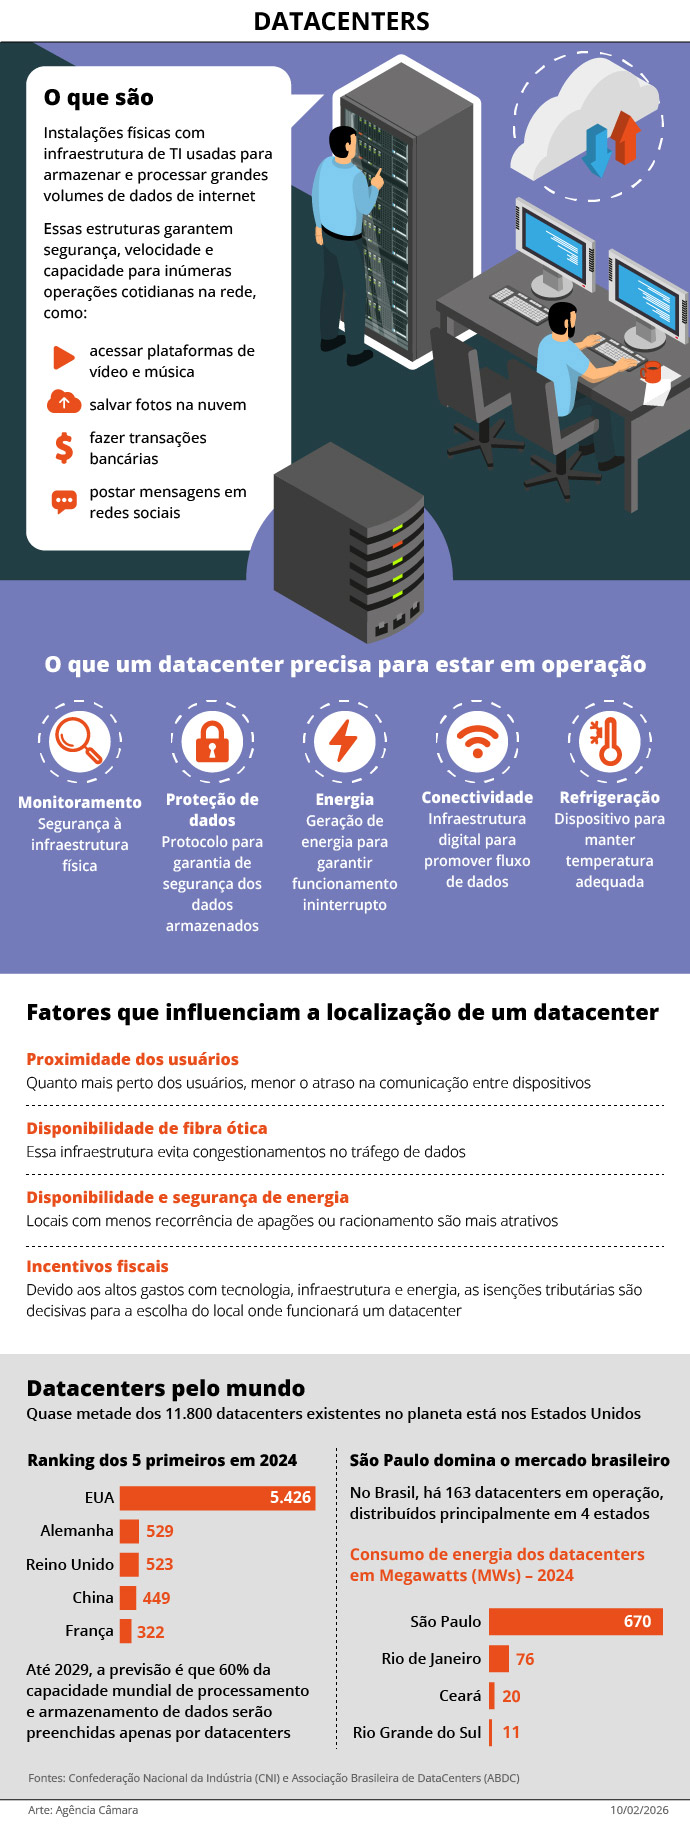
A nova norma cria incentivos fiscais para a instalação de datacenters no país, principalmente voltados à computação em nuvem e à inteligência artificial.
A lei prevê a suspensão de tributos sobre equipamentos e componentes destinados a centros de processamento de dados habilitados no regime. A medida alcança produtos comprados no Brasil ou importados.
Publicada em edição extra do Diário Oficial da UNIÃO de terça-feira (15), a lei teve origem no Projeto de Lei 278/26, do deputado licenciado José Guimarães (PT-CE). A iniciativa do então líder do governo na Câmara substituiu a Medida Provisória 1318/25, que não foi votada pelo Congresso e perdeu a validade.
O PL 278/26 foi aprovado com mudanças pela Câmara dos Deputados – a partir do substitutivo do relator, deputado Aguinaldo Ribeiro (PP-PB) – e pelo Senado Federal.
Condições para acesso
O Redata abrange serviços de armazenagem, processamento e gestão de dados. Estão incluídos computação em nuvem, processamento de alto desempenho e treinamento e inferência de modelos de inteligência artificial.
As empresas deverão estar em situação regular com tributos federais e não poderão ter registro no Cadastro Informativo de Créditos Não Quitados do Setor Público Federal (Cadin). Optantes pelo Simples Nacional não poderão aderir.
Para receber os benefícios, as empresas deverão cumprir critérios de sustentabilidade e atender toda a sua demanda de energia elétrica por meio de fontes renováveis ou de baixa emissão.
A lei exige que as empresas direcionem ao mercado interno pelo menos 10% do fornecimento efetivo de processamento, armazenagem e tratamento de dados instalado com os benefícios do regime.
Como alternativa, o fornecimento poderá ser destinado a instituições científicas, tecnológicas e de inovação ou ao poder público. A empresa poderá substituir o compromisso por investimento adicional de 10% do valor dos produtos adquiridos com o benefício em projetos de pesquisa, desenvolvimento e inovação.
Benefícios e contrapartidas
A suspensão tributária envolve contribuições para PIS/Pasep, Cofins, PIS/Pasep-Importação e Cofins-Importação e valores referentes ao Imposto sobre Produtos Industrializados (IPI) e ao Imposto de Importação. Após o cumprimento das condições previstas, a suspensão poderá ser convertida em alíquota zero.
As empresas deverão investir no país o equivalente a 2% do valor dos produtos adquiridos com o benefício. Pelo menos 40% do total deverão financiar projetos e programas da economia digital nas regiões Norte, Nordeste e Centro-Oeste.
Quando o datacenter estiver nessas regiões, os compromissos de direcionamento do fornecimento ao mercado interno e de investimento poderão ser reduzidos em 20%. Os percentuais passarão, respectivamente, para 8% e 1,6%.